Domain anwartschaftsrente.de kaufen?
Wir ziehen mit dem Projekt
anwartschaftsrente.de um.
Sind Sie am Kauf der Domain
anwartschaftsrente.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain anwartschaftsrente.de kaufen?
Was kostet ein neuer Dachfirst?
Ein neuer Dachfirst kann je nach Größe des Daches, Materialien und Arbeitsaufwand variieren. Die Kosten für einen neuen Dachfirst können zwischen 500 und 2000 Euro liegen. Es ist ratsam, mehrere Angebote von verschiedenen Dachdeckern einzuholen, um den besten Preis zu finden. Zusätzliche Kosten können für eventuelle Reparaturen an der Dachkonstruktion oder für den Austausch von beschädigten Dachziegeln entstehen. Es ist wichtig, dass die Arbeiten von einem professionellen Dachdecker durchgeführt werden, um die Langlebigkeit und Sicherheit des Daches zu gewährleisten. **
Was gibt es beim Dachfirst bei der Unterspannbahn zu beachten?
Beim Dachfirst und der Verwendung einer Unterspannbahn ist es wichtig, dass die Bahn sorgfältig und lückenlos verlegt wird, um das Eindringen von Feuchtigkeit zu verhindern. Zudem sollte die Bahn an den Seiten des Firstes überlappen, um eine optimale Abdichtung zu gewährleisten. Es ist auch ratsam, die Bahn an den Firstziegeln oder Firstblechen zu befestigen, um ein Verrutschen oder Aufwehen bei starkem Wind zu vermeiden. **
Ähnliche Suchbegriffe für Dachfirst
Top-Angebote
Produkte zum Begriff Dachfirst:
-
D&O-Versicherung/AVB D&OD&O-Versicherung/AVB D&O , Die D&O-Versicherung ist ein komplexes Produkt: Das Dreiecksverhältnis aus Versicherer(n), versicherten Personen und Unternehmen - oft in der Doppelrolle als Versicherungsnehmer und Geschädigtem zugleich - sorgt für zahlreiche haftungs- und versicherungsrechtliche Fragen und Konflikte. Aufgrund nur spärlicher Rechtsprechung zur Managerhaftpflichtversicherung bleibt den Parteien dabei oft nur die interessengerechte Auslegung der Versicherungsbedingungen. Dieser Kommentar gibt einen Überblick über die Vertragsbedingungen der Vermögensschaden-Haftpflichtversicherung von Aufsichtsräten, Vorständen und Geschäftsführern (AVB D&O). Den AVB D&O werden jeweils am Ende des Kapitels marktübliche (Makler-)Versicherungsbedingungen gegenübergestellt. Die Autoren ordnen ein, zeigen noch ungeklärte Probleme mit praktischer Relevanz sowie Lösungsmöglichkeiten auf und geben einen Überblick sowie eine eigene Einschätzung zu aktueller Rechtsprechung und zur Praxis der Schadenregulierung. , Tagfahrleuchten > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20241202, Produktform: Leinen, Titel der Reihe: De Gruyter Kommentar##, Redaktion: Herdter, Fabian, Auflage: 22001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 512, Themenüberschrift: LAW / Insurance, Keyword: D&O; Versicherung; Versicherungsrecht; insurance; insurance law, Fachschema: Versicherung - Versicherungskaufmann~Wirtschaftsgesetz~Wirtschaftsrecht~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein~Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 37, Gewicht: 1008, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,129,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Deutsche Rentenversicherung - Basis der Altersvorsorge, Fachbücher von Steffen Horn, Dirk R. Schuchardt"Wir sichern Generationen." heisst es im Öffentlichkeitsauftritt der Deutschen Rentenversicherung. Doch was bedeutet die gesetzliche Rentenabsicherung für rund 81 Millionen Bürger in Deutschland heute und vor allem in 20, 30 oder gar 50 Jahren? Für viele Bürger bildet die Deutsche Rentenversicherung (DRV) und deren gesetzlichen Leistungen eine feste Planungsgrösse. Der Versicherte erhält Schutz – ob bei Erwerbsminderung oder im Alter. Für viele Hinterbliebene entsteht ein zusätzlicher finanzieller Anker. Mit der Einführung des Alterseinkünftegesetzes im Jahre 2005 wurde die steuerliche Betrachtungsweise der gesetzlichen Rentenversicherung neu geregelt. Auf dieser Grundlage entstand das Drei-Schichten-Modell. Das vorliegende Buch betrachtet die Erwerbsphase und auch die Rentenphase, mit zahlreichen Praxisbeispielen, innerhalb der gesetzlichen Vorsorgeschicht I – der Basisversorgung.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wie hoch sollte der Schornsteinkopf über dem Dachfirst sein, um optimalen Zug zu gewährleisten?
Der Schornsteinkopf sollte mindestens 40 cm über dem Dachfirst liegen, um ausreichenden Zug zu gewährleisten. Bei niedrigeren Höhen kann es zu Problemen mit dem Abzug von Rauch und Abgasen kommen. Die genaue Höhe sollte jedoch individuell je nach Gebäude und Umgebung angepasst werden. **
-
Wie kann die Beitragszahlung in verschiedenen Bereichen wie Rentenversicherung, Krankenversicherung und Altersvorsorge optimiert werden, um eine langfristige finanzielle Sicherheit zu gewährleisten?
Um die Beitragszahlung in verschiedenen Bereichen zu optimieren, ist es wichtig, frühzeitig mit der Altersvorsorge zu beginnen und regelmäßig in eine private Rentenversicherung einzuzahlen. Zudem sollte man sich über die verschiedenen Krankenversicherungsmodelle informieren, um die beste Versorgung zu einem angemessenen Beitrag zu erhalten. Es ist ratsam, sich über staatliche Förderungen und Zuschüsse für die Altersvorsorge zu informieren, um die finanzielle Belastung zu reduzieren. Zudem kann eine regelmäßige Überprüfung der bestehenden Verträge und Tarife helfen, um die Beitragszahlung langfristig zu optimieren und eine finanzielle Sicherheit im Alter zu gewährleisten. **
-
Wie kann die Beitragszahlung in verschiedenen Bereichen, wie beispielsweise in der Rentenversicherung, Krankenversicherung und Altersvorsorge, effektiv gestaltet werden, um eine nachhaltige finanzielle Absicherung zu gewährleisten?
Um eine nachhaltige finanzielle Absicherung zu gewährleisten, ist es wichtig, frühzeitig mit der Beitragszahlung zu beginnen und regelmäßig einzuzahlen. Zudem sollte man sich über die verschiedenen Möglichkeiten der Beitragszahlung informieren, um die individuell passende Option zu wählen. Es ist ratsam, sich über staatliche Förderungen und Zuschüsse zu informieren, um die Beitragszahlung zu optimieren. Darüber hinaus ist es wichtig, die Beitragszahlung an die persönliche finanzielle Situation anzupassen und regelmäßig zu überprüfen, um eine langfristige finanzielle Absicherung zu gewährleisten. **
-
Wie kann ich meine Rentenversorgung optimal planen und absichern? Was sind die verschiedenen Möglichkeiten zur Altersvorsorge und Rentenversorgung?
1. Um Ihre Rentenversorgung optimal zu planen, sollten Sie frühzeitig mit dem Sparen beginnen und regelmäßig Geld in verschiedene Vorsorgeprodukte investieren. 2. Zu den verschiedenen Möglichkeiten zur Altersvorsorge gehören die gesetzliche Rentenversicherung, betriebliche Altersvorsorge, private Rentenversicherungen, Riester- und Rürup-Rente sowie die Immobilien- und Wertpapieranlage. 3. Um Ihre Rentenversorgung abzusichern, ist es wichtig, eine individuelle Vorsorgestrategie zu entwickeln, die Ihren persönlichen Bedürfnissen und finanziellen Möglichkeiten entspricht. **

Wie kann die Beitragskalkulation in den Bereichen Versicherung, Rentenversicherung und betriebliche Altersvorsorge zur Bestimmung von Beitragssätzen und -höhen genutzt werden?
Die Beitragskalkulation in den Bereichen Versicherung, Rentenversicherung und betriebliche Altersvorsorge kann genutzt werden, um die finanziellen Risiken und Kosten für die Versicherungsunternehmen zu bestimmen. Anhand von statistischen Daten und Annahmen werden die Beitragssätze und -höhen berechnet, um sicherzustellen, dass die Versicherungsunternehmen langfristig profitabel bleiben. Zudem ermöglicht die Beitragskalkulation eine angemessene Verteilung der Kosten auf die Versicherten, basierend auf individuellen Risikofaktoren und Leistungsansprüchen. Durch die Nutzung von Beitragskalkulation können Versicherungsunternehmen wettbewerbsfähige Tarife anbieten und gleichzeitig die finanzielle Stabilität und Nachhaltigkeit ihrer Produkte gewährleisten. **
Wie wirkt sich die Beitragszahlung auf die Rentenversicherung, die Krankenversicherung und die Arbeitslosenversicherung aus?
Die Beitragszahlung in die Rentenversicherung sorgt dafür, dass man im Alter eine Rente erhält, die einen gewissen Lebensstandard sichert. In die Krankenversicherung einzuzahlen, gewährleistet den Zugang zu medizinischer Versorgung und deckt die Kosten für Arztbesuche, Medikamente und Krankenhausaufenthalte. Die Beitragszahlung in die Arbeitslosenversicherung ermöglicht es, im Falle von Arbeitslosigkeit finanzielle Unterstützung zu erhalten und an Qualifizierungsmaßnahmen teilzunehmen, um die Chancen auf eine neue Anstellung zu verbessern. Insgesamt tragen die Beitragszahlungen dazu bei, ein soziales Sicherheitsnetz aufzubauen, das den Menschen in verschiedenen Lebenssituationen Schutz und Unterstützung bietet. **
Top-Angebote
Produkte zum Begriff Dachfirst:
-
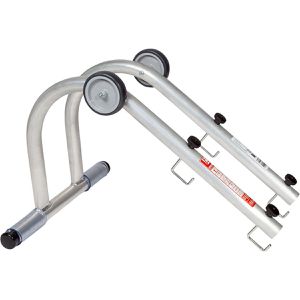
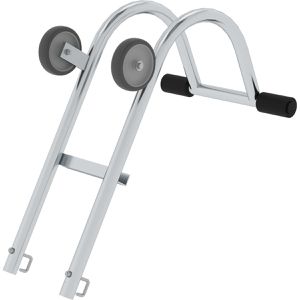
Euroline Leitersicherung Firstbügel, 3500018, Rutschsicherung, mit Bügel, aus Aluminium, für DachfirstEinfache Montage ohne Werkzeug, bevorzugt geeignet für die Anlegeleiter Nr. 201 & 301 Mit den 2 Laufrollen wird die Leiter einfach & bequem zum First gerollt, umgedreht & sicher eingehangen Für schnelle Reparaturarbeiten an Dach & Kamin Merkmale: Ausführung: Rutschsicherung geeignet für: Dachfirst Befestigung: mit Bügel Material: Aluminium weitere Produktinformationen: Lieferung direkt ab Werk!192,38 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
MUNK Leitersicherung Firstbügel, 11179, Rutschsicherung, mit Bügel, aus Aluminium, für DachfirstZur Montage an den Sprossen von Anlegeleitern mit Sprossentiefe 30 x 30 mm Mit den 2 Laufrollen wird die Leiter einfach & bequem zum First gerollt, umgedreht & sicher eingehangen Für schnelle Reparaturarbeiten an Dach & Kamin Merkmale: Ausführung: Rutschsicherung geeignet für: Dachfirst Befestigung: mit Bügel Material: Aluminium weitere Produktinformationen: Maße: (BxHxT) ca. 46 x 64 x 80,5 cm Gewicht: 2,5 kg Lieferung direkt ab Werk!131,97 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
D&O-Versicherung/AVB D&OD&O-Versicherung/AVB D&O , Die D&O-Versicherung ist ein komplexes Produkt: Das Dreiecksverhältnis aus Versicherer(n), versicherten Personen und Unternehmen - oft in der Doppelrolle als Versicherungsnehmer und Geschädigtem zugleich - sorgt für zahlreiche haftungs- und versicherungsrechtliche Fragen und Konflikte. Aufgrund nur spärlicher Rechtsprechung zur Managerhaftpflichtversicherung bleibt den Parteien dabei oft nur die interessengerechte Auslegung der Versicherungsbedingungen. Dieser Kommentar gibt einen Überblick über die Vertragsbedingungen der Vermögensschaden-Haftpflichtversicherung von Aufsichtsräten, Vorständen und Geschäftsführern (AVB D&O). Den AVB D&O werden jeweils am Ende des Kapitels marktübliche (Makler-)Versicherungsbedingungen gegenübergestellt. Die Autoren ordnen ein, zeigen noch ungeklärte Probleme mit praktischer Relevanz sowie Lösungsmöglichkeiten auf und geben einen Überblick sowie eine eigene Einschätzung zu aktueller Rechtsprechung und zur Praxis der Schadenregulierung. , Tagfahrleuchten > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20241202, Produktform: Leinen, Titel der Reihe: De Gruyter Kommentar##, Redaktion: Herdter, Fabian, Auflage: 22001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 512, Themenüberschrift: LAW / Insurance, Keyword: D&O; Versicherung; Versicherungsrecht; insurance; insurance law, Fachschema: Versicherung - Versicherungskaufmann~Wirtschaftsgesetz~Wirtschaftsrecht~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein~Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 37, Gewicht: 1008, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,129,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was kostet ein neuer Dachfirst?
Ein neuer Dachfirst kann je nach Größe des Daches, Materialien und Arbeitsaufwand variieren. Die Kosten für einen neuen Dachfirst können zwischen 500 und 2000 Euro liegen. Es ist ratsam, mehrere Angebote von verschiedenen Dachdeckern einzuholen, um den besten Preis zu finden. Zusätzliche Kosten können für eventuelle Reparaturen an der Dachkonstruktion oder für den Austausch von beschädigten Dachziegeln entstehen. Es ist wichtig, dass die Arbeiten von einem professionellen Dachdecker durchgeführt werden, um die Langlebigkeit und Sicherheit des Daches zu gewährleisten. **
-
Was gibt es beim Dachfirst bei der Unterspannbahn zu beachten?
Beim Dachfirst und der Verwendung einer Unterspannbahn ist es wichtig, dass die Bahn sorgfältig und lückenlos verlegt wird, um das Eindringen von Feuchtigkeit zu verhindern. Zudem sollte die Bahn an den Seiten des Firstes überlappen, um eine optimale Abdichtung zu gewährleisten. Es ist auch ratsam, die Bahn an den Firstziegeln oder Firstblechen zu befestigen, um ein Verrutschen oder Aufwehen bei starkem Wind zu vermeiden. **
-
Wie hoch sollte der Schornsteinkopf über dem Dachfirst sein, um optimalen Zug zu gewährleisten?
Der Schornsteinkopf sollte mindestens 40 cm über dem Dachfirst liegen, um ausreichenden Zug zu gewährleisten. Bei niedrigeren Höhen kann es zu Problemen mit dem Abzug von Rauch und Abgasen kommen. Die genaue Höhe sollte jedoch individuell je nach Gebäude und Umgebung angepasst werden. **
-
Wie kann die Beitragszahlung in verschiedenen Bereichen wie Rentenversicherung, Krankenversicherung und Altersvorsorge optimiert werden, um eine langfristige finanzielle Sicherheit zu gewährleisten?
Um die Beitragszahlung in verschiedenen Bereichen zu optimieren, ist es wichtig, frühzeitig mit der Altersvorsorge zu beginnen und regelmäßig in eine private Rentenversicherung einzuzahlen. Zudem sollte man sich über die verschiedenen Krankenversicherungsmodelle informieren, um die beste Versorgung zu einem angemessenen Beitrag zu erhalten. Es ist ratsam, sich über staatliche Förderungen und Zuschüsse für die Altersvorsorge zu informieren, um die finanzielle Belastung zu reduzieren. Zudem kann eine regelmäßige Überprüfung der bestehenden Verträge und Tarife helfen, um die Beitragszahlung langfristig zu optimieren und eine finanzielle Sicherheit im Alter zu gewährleisten. **
Ähnliche Suchbegriffe für Dachfirst
-
Deutsche Rentenversicherung - Basis der Altersvorsorge, Fachbücher von Steffen Horn, Dirk R. Schuchardt"Wir sichern Generationen." heisst es im Öffentlichkeitsauftritt der Deutschen Rentenversicherung. Doch was bedeutet die gesetzliche Rentenabsicherung für rund 81 Millionen Bürger in Deutschland heute und vor allem in 20, 30 oder gar 50 Jahren? Für viele Bürger bildet die Deutsche Rentenversicherung (DRV) und deren gesetzlichen Leistungen eine feste Planungsgrösse. Der Versicherte erhält Schutz – ob bei Erwerbsminderung oder im Alter. Für viele Hinterbliebene entsteht ein zusätzlicher finanzieller Anker. Mit der Einführung des Alterseinkünftegesetzes im Jahre 2005 wurde die steuerliche Betrachtungsweise der gesetzlichen Rentenversicherung neu geregelt. Auf dieser Grundlage entstand das Drei-Schichten-Modell. Das vorliegende Buch betrachtet die Erwerbsphase und auch die Rentenphase, mit zahlreichen Praxisbeispielen, innerhalb der gesetzlichen Vorsorgeschicht I – der Basisversorgung.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Skript zu Grundlagen der Rentenberechnung in der gesetzlichen Rentenversicherung, Taschenbuch von Simon Winzer, GRIN, 978-3-668-62250-0Skript Zu Grundlagen Der Rentenberechnung In Der Gesetzlichen Rentenversicherung, Taschenbuch Von Simon Winzer, Grin, 978-3-668-62250-0, Seitenanzahl: 4812,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Betrachtung der kapitalgedeckten Altersvorsorge als Lösungsansatz zur Reformierung der gesetzlichen Rentenversicherung, Taschenbuch von ChristianBetrachtung Der Kapitalgedeckten Altersvorsorge Als Lösungsansatz Zur Reformierung Der Gesetzlichen Rentenversicherung, Taschenbuch Von Christian Cremers, Grin, 978-3-346-93297-6, Seitenanzahl: 2017,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann die Beitragszahlung in verschiedenen Bereichen, wie beispielsweise in der Rentenversicherung, Krankenversicherung und Altersvorsorge, effektiv gestaltet werden, um eine nachhaltige finanzielle Absicherung zu gewährleisten?
Um eine nachhaltige finanzielle Absicherung zu gewährleisten, ist es wichtig, frühzeitig mit der Beitragszahlung zu beginnen und regelmäßig einzuzahlen. Zudem sollte man sich über die verschiedenen Möglichkeiten der Beitragszahlung informieren, um die individuell passende Option zu wählen. Es ist ratsam, sich über staatliche Förderungen und Zuschüsse zu informieren, um die Beitragszahlung zu optimieren. Darüber hinaus ist es wichtig, die Beitragszahlung an die persönliche finanzielle Situation anzupassen und regelmäßig zu überprüfen, um eine langfristige finanzielle Absicherung zu gewährleisten. **
-
Wie kann ich meine Rentenversorgung optimal planen und absichern? Was sind die verschiedenen Möglichkeiten zur Altersvorsorge und Rentenversorgung?
1. Um Ihre Rentenversorgung optimal zu planen, sollten Sie frühzeitig mit dem Sparen beginnen und regelmäßig Geld in verschiedene Vorsorgeprodukte investieren. 2. Zu den verschiedenen Möglichkeiten zur Altersvorsorge gehören die gesetzliche Rentenversicherung, betriebliche Altersvorsorge, private Rentenversicherungen, Riester- und Rürup-Rente sowie die Immobilien- und Wertpapieranlage. 3. Um Ihre Rentenversorgung abzusichern, ist es wichtig, eine individuelle Vorsorgestrategie zu entwickeln, die Ihren persönlichen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
-
Wie kann die Beitragskalkulation in den Bereichen Versicherung, Rentenversicherung und betriebliche Altersvorsorge zur Bestimmung von Beitragssätzen und -höhen genutzt werden?
Die Beitragskalkulation in den Bereichen Versicherung, Rentenversicherung und betriebliche Altersvorsorge kann genutzt werden, um die finanziellen Risiken und Kosten für die Versicherungsunternehmen zu bestimmen. Anhand von statistischen Daten und Annahmen werden die Beitragssätze und -höhen berechnet, um sicherzustellen, dass die Versicherungsunternehmen langfristig profitabel bleiben. Zudem ermöglicht die Beitragskalkulation eine angemessene Verteilung der Kosten auf die Versicherten, basierend auf individuellen Risikofaktoren und Leistungsansprüchen. Durch die Nutzung von Beitragskalkulation können Versicherungsunternehmen wettbewerbsfähige Tarife anbieten und gleichzeitig die finanzielle Stabilität und Nachhaltigkeit ihrer Produkte gewährleisten. **
-
Wie wirkt sich die Beitragszahlung auf die Rentenversicherung, die Krankenversicherung und die Arbeitslosenversicherung aus?
Die Beitragszahlung in die Rentenversicherung sorgt dafür, dass man im Alter eine Rente erhält, die einen gewissen Lebensstandard sichert. In die Krankenversicherung einzuzahlen, gewährleistet den Zugang zu medizinischer Versorgung und deckt die Kosten für Arztbesuche, Medikamente und Krankenhausaufenthalte. Die Beitragszahlung in die Arbeitslosenversicherung ermöglicht es, im Falle von Arbeitslosigkeit finanzielle Unterstützung zu erhalten und an Qualifizierungsmaßnahmen teilzunehmen, um die Chancen auf eine neue Anstellung zu verbessern. Insgesamt tragen die Beitragszahlungen dazu bei, ein soziales Sicherheitsnetz aufzubauen, das den Menschen in verschiedenen Lebenssituationen Schutz und Unterstützung bietet. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.